С НДС сталкивается большинство покупателей, поскольку этот налог включается в стоимость многих товаров, работ и услуг. Однако НДС присутствует не в каждом чеке: отдельные операции освобождены от налога В статье постараемся познакомить вас с НДС и разобраться, что это за налог.
Сущность НДС простыми словами с примерами расчета
налог на добавленную стоимость, но даже зная полную расшифровку аббревиатуры, едва ли его смысл станет для всех понятным.
Так что же означают слова "добавленная стоимость"?
это величина, которая добавляется к стоимости товара на каждом этапе его производства. А для понимания рассмотрим процесс формирования стоимости.
НДС — что это простыми словами
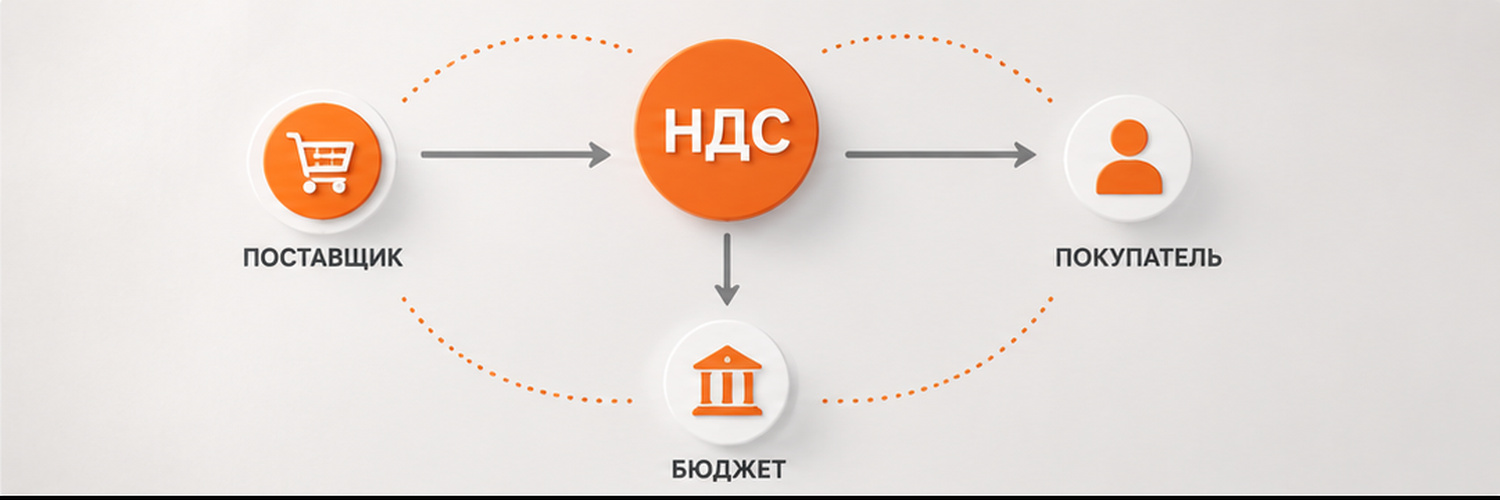
НДС (налог на добавленную стоимость) — это косвенный налог, который включается в цену товаров и услуг и фактически оплачивается конечным потребителем.
Суть: бизнес собирает налог по цепочке и передает его государству.
Где встречается: в цене товаров, работ, услуг и онлайн-покупок, если соответствующая операция облагается НДС.
Входящий и исходящий НДС
Входящий НДС - налог, который компания платит при покупке товаров и услуг.
Исходящий НДС — налог, который компания начисляет при продаже.
В общем случае сумма к уплате определяется как исходящий НДС за вычетом входящего НДС, принятого к вычету, с прибавлением восстановленного НДС. Для плательщиков УСН, применяющих специальные ставки 5% или 7%, действуют отдельные правила: принимать входящий НДС к вычету в общем порядке они не могут.
Пример:
Пекарь решил испечь и продать батон. Муку он купил за 11 руб., в том числе НДС по ставке 10% – 1 руб. Стоимость муки без НДС составляет 10 руб. Пекарь также учитывает оплату труда помощников – 15 руб. и прибыль – 5 руб. Цена батона без НДС составит 30 руб.: 10 руб. + 15 руб. + 5 руб.
Исходящий НДС при продаже батона составит 3 руб.: 30 руб. × 10%. Конечная цена батона с НДС составит 33 руб.
Пекарь вправе принять к вычету 1 руб. входящего НДС, уплаченного поставщику муки. Поэтому в бюджет он перечислит 2 руб.: 3 руб. исходящего НДС − 1 руб. входящего НДС. Эта сумма соответствует НДС с добавленной пекарем стоимости: 20 руб. × 10% = 2 руб.
Покупатель оплачивает 33 руб., включая 3 руб. НДС. Один рубль налога поступает в бюджет на предыдущем этапе при продаже муки, ещё 2 руб. перечисляет пекарь.
Пекарь включил НДС в цену товара, но покупатель ничего не может сделать, так как для него сумма налога уже включена в стоимость батона, и по факту именно покупатель оплачивает НДС. Для НДС кошелек пекаря – это промежуточный пункт, а конечная остановка – это бюджет.
НДС - федеральный налог, он играет одну из ключевых ролей в формировании бюджета страны.
НДС перечисляют в бюджет организации и предприниматели, которые признаются плательщиками налога. Косвенным он называется потому, что экономическая нагрузка в конечном итоге обычно переносится на покупателей облагаемых товаров, работ и услуг.
Мы рассмотрели простой пример. Однако, на деле процесс производства товара состоит не из одного и не из двух, а из нескольких этапов.
Процесс производства и начисления НДС рассмотрим на примере изготовления, транспортировки и продажи стола.
I этап. Лесоруб срубает дерево и передает лесопилке. Лесоруб отчисляет НДС в бюджет, когда продает бревна.
II этап. Лесопилка реализует доски мебельной фабрике и перечисляет в бюджет налог с разницы стоимости бревен и досок.
III этап. Фабрика делает стол и передает его транспортной компании для доставки в мебельный магазин. Мебельная фабрика платит НДС с разницы от стоимости стола и досок.
IV этап. Транспортная компания за услугу перевозки также уплачивает НДС в бюджет.
V этап. Готовый стол доставляется в магазин для продажи. Магазин начисляет НДС при продаже стола покупателю и перечисляет в бюджет разницу между исходящим и принимаемым к вычету входящим НДС.
В этом примере предполагается, что все участники цепочки исполняют обязанности плательщиков НДС и имеют право принимать входящий налог к вычету.
"Из приведенного примера можно сделать несколько выводов:1. До конечного потребителя стол пройдет множество этапов и каждый участник добавляет свою ценность к товару. А, значит, платит НДС.
2. НДС перечисляется в бюджет ранее конечной продажи отдельными частями в разные этапы от каждого участника процесса производства.
3. 3. Количество посредников само по себе не увеличивает ставку или сумму НДС при неизменной цене товара. Однако каждый участник может добавлять к цене собственные затраты и наценку, из-за чего конечная стоимость товара и включённый в неё НДС могут вырасти»."
Ликбез по НДС
НДС регулируется 21 главой Налогового кодекса РФ.
Краткая история НДС: мир и Россия
Впервые НДС был опробован во французских колониях в начале 60-х годов прошлого века. Изобретателем НДС является директор Дирекции по налогам и сборам Министерства экономики Франции - Морис Лоре. В России налог действует с 1 января 1992 года.
Что является объектом налогообложения?
Объектом налогообложения (то есть на какие операции начисляется НДС) является:
- реализация товаров, работ, услуг, а также передача имущественных прав на территории РФ
- выполнение строительно-монтажных работ для собственных нужд
- передача товаров, работ, услуг для личного применения, расходы по которым не принимаются к вычету при расчете налога на прибыль.
- ввоз товаров на территорию РФ.
Операции, не облагаемые НДС
- передача на безвозмездной основе жилых домов, детских садов, санаториев и других социально-культурных и жилищно-коммунальных объектов;
- передача на безвозмездной основе дорог, электросетей, подстанцией, водозаборных сооружений и других подобных объектов;
- работа и услуги органов государственной власти и органов местного самоуправления, которая относится к её прямым обязанностям;
- отдельные образовательные услуги при соблюдении условий, установленных статьёй 149 НК РФ, и другие предусмотренные законом операции.
Кто платит НДС?
- организации (в том числе некоммерческие),
- индивидуальные предприниматели,
- лица, осуществляющие ввоз товаров на территорию РФ из-за границы (импорт).
Основными плательщиками НДС остаются организации и ИП на общей системе налогообложения. С 1 января 2025 года плательщиками НДС также признаются организации и предприниматели на УСН, однако при соблюдении установленного лимита дохода они получают автоматическое освобождение от исчисления и уплаты налога.
Кто освобождается от уплаты НДС?
Освобождение от НДС или отсутствие статуса плательщика предусмотрено, в частности, для следующих категорий:
- организаций и ИП на автоматизированной УСН, ИП на патентной системе и плательщиков налога на профессиональный доход – с учётом предусмотренных законом исключений;
- организаций и ИП на УСН, доход которых не превысил установленный статьёй 145 НК РФ лимит;
- организаций и ИП, получивших освобождение по статье 145 НК РФ, если выручка без НДС за три предшествующих последовательных календарных месяца не превысила в совокупности 2 млн руб.;
- организаций и ИП на ЕСХН, которые соблюдают установленный лимит доходов и уведомили налоговую инспекцию о применении освобождения;
- участников проектов «Сколково», инновационных научно-технологических центров и Военного инновационного технополиса «Эра» при соблюдении предусмотренных законом условий.
В 2026 году организации и ИП на УСН автоматически освобождаются от исчисления и уплаты НДС, если их доход за 2025 год не превысил 20 млн руб. Подавать уведомление о таком освобождении не требуется.
Если доход плательщика УСН в течение 2026 года превысит 20 млн руб., обязанность исчислять и уплачивать НДС возникает с первого числа месяца, следующего за месяцем превышения лимита.
Федеральным законом от 4 июля 2026 года № 228-ФЗ лимит дохода для освобождения от НДС сохранён на уровне 20 млн руб. до 2029 года включительно. В 2030 году лимит дохода текущего года составит 15 млн руб., а с 2031 года – 10 млн руб. Для освобождения с начала года учитывается доход предыдущего календарного года: 20 млн руб. за 2025–2028 годы, 15 млн руб. за 2029 год и 10 млн руб. за 2030 год.
Освобождение не распространяется на обязанности налогового агента, уплату НДС при ввозе товаров в Россию и некоторые другие установленные НК РФ случаи.
Если освобождённая от НДС организация покупает товар у поставщика, который предъявил НДС, она оплачивает поставщику всю стоимость покупки вместе с налогом, но по общему правилу не может принять этот НДС к вычету.
Если лицо, освобождённое от исполнения обязанностей плательщика НДС, самостоятельно выставит покупателю счёт-фактуру с выделенной суммой налога, указанную сумму придётся перечислить в бюджет и отразить в декларации.
Освобождение по статье 145 НК РФ на основании лимита выручки за три месяца предоставляется на 12 последовательных календарных месяцев после направления в налоговый орган уведомления и необходимых документов. Автоматическое освобождение для плательщиков УСН применяется без уведомления.
Статья 149 НК РФ освобождает от налога не организацию или предпринимателя целиком, а конкретные операции при соблюдении установленных условий.
Ставки НДС в России
Ставки НДС регулируются ст. 164 НК РФ.
- 0% - ставка для экспортируемых товаров, международных перевозок и некоторых других операций, перечисленных в пункте 1 статьи 164 НК РФ. Право на применение ставки 0% необходимо подтвердить документами. Ставка 0% не означает освобождение от НДС.
- 10%- ставка для социально-значимых товаров, к которым относятся некоторые продовольственные товары (хлеб, зерно, макаронные изделия, мясо, картофель, молочные продукты и т. д.), лекарства и медицинские товары, товары для детей, периодические печатные издания, книги и т. д. Подробнее см. п. 2 ст. 164 НК РФ.
- 22% (с 1 января 2019 года) - основная ставка, которая с 1 января 2026 года применяется вместо прежней ставки 20% к товарам, работам и услугам, для которых не установлена другая ставка.
Специальные ставки НДС для УСН
Плательщик УСН, у которого возникла обязанность исчислять НДС, может применять общеустановленные ставки 22%, 10% и 0% с правом на вычет входящего налога либо выбрать специальную ставку 5% или 7%.
Если обязанность по НДС возникла с 1 января 2026 года на основании дохода за 2025 год, ставка 5% может применяться при доходе свыше 20 млн руб., но не более 250 млн руб., а ставка 7% - при доходе свыше 250 млн руб., но не более 450 млн руб.
При определении права на специальные ставки по доходу, полученному в течение 2026 года, лимиты индексируются на коэффициент-дефлятор 1,090: для ставки 5% действует лимит 272,5 млн руб., для ставки 7% – 490,5 млн руб.
При применении ставок 5% и 7% входящий НДС по общему правилу нельзя принять к вычету. Поэтому выбор между общей и специальной ставкой необходимо делать с учётом структуры расходов, количества закупок с НДС и состава покупателей.
В Интернете можно встретить онлайн-калькуляторы расчета НДС, позволяющие посчитать налог автоматически после заполнения полей для ввода сумм. Но мы рассмотрим основные формулы расчета НДС для понимания сути.
Основная формула расчета НДС выглядит следующим образом:
НДС = Налоговая база х Ставка НДС (%) / 100%,
где Налоговая база – согласованная продавцом и покупателем стоимость продаваемых товаров, работ, услуг.
Ставка НДС зависит от вида реализуемых товаров, работ, услуг.
Поясним на примере, что означает Налоговая база:
Продано молока на сумму 100 руб.
Продано детских товаров на сумму 200 руб.
Реализованы услуги по содержанию детей в дошкольных учреждениях на сумму 500 руб. (без НДС, так как льготная операция).
Налоговая база составит = 100 руб. по молоку + 200 руб. по детским товарам = 300 руб.
НДС к уплате в бюджет
Расчет НДС к уплате в бюджет производится в несколько этапов. Для того, чтобы посчитать НДС для перечисления в бюджет необходимо рассчитать 3 величины:
- сумму НДС, которая уплачивается продавцом поставщику за облагаемые налогом товары, работы, услуги (Входящий НДС),
- сумму НДС, полученную от конечного покупателя (Исходящий НДС),
- сумму НДС, которую необходимо вернуть в бюджет (Восстановленный НДС). Восстановлению подлежат суммы НДС по операциям п. 3 ст. 170 НК РФ, которые ранее были приняты к вычету.
НДС к оплате считается по формуле:
Рассмотрим подробный пример.
Компания закупает партию платьев у швейной фабрики за 400 тыс. руб. без учёта НДС. С 1 января 2026 года к данной категории товара применяется ставка НДС 22%. Рассчитываем входящий НДС:
Входящий НДС = 400 тыс. руб. × 22% / 100% = 88 тыс. руб.
Итого компания заплатит швейной фабрике 488 тыс. руб.: 400 тыс. руб. + 88 тыс. руб. В счёте-фактуре будут указаны стоимость без НДС – 400 тыс. руб., сумма НДС – 88 тыс. руб. и итоговая стоимость с НДС – 488 тыс. руб.
Таким образом, входящий НДС составляет 88 тыс. руб.
А как рассчитать НДС, если он уже включен в цену?
Например, компания закупает партию платьев у швейной фабрики за 400 тыс. руб. (но уже с учетом НДС). Необходимо понять, сколько составит величина налога и сумма без НДС.
При ставке 22% налог из стоимости с НДС рассчитывается по формуле: сумма с НДС × 22 / 122. НДС = 400 тыс. руб. × 22 / 122 = 72,13 тыс. руб.
Стоимость без НДС = 400 тыс. руб. / 1,22 = 327,87 тыс. руб.
Таким образом, стоимость платьев без НДС составляет 327,87 тыс. руб., а 72,13 тыс. руб. – сумма налога, включённая в цену.
НДС с продажи
Итак, компания закупила партию платьев у швейной фабрики за 400 тыс. руб. без НДС и заплатила поставщику 88 тыс. руб. НДС. Затем компания продала платья в розницу за 600 тыс. руб. без учёта НДС.
Теперь рассчитаем НДС, начисленный при продаже платьев конечным покупателям. К данной категории товара применяется ставка 22%.
Исходящий НДС = 600 тыс. руб. × 22% / 100% = 132 тыс. руб.
Это НДС, начисленный с выручки компании после продажи платья покупателям.Итак, мы определили:
1.НДС с выручки. Сумма, которую необходимо уплатить в налоговую после продажи платьев в розницу.
2.НДС с покупки платьев у поставщика. Сумма, которую необходимо уплатить швейной фабрике за закупку.
По итогам квартала компания определит сумму налога к уплате: 132 тыс. руб. исходящего НДС − 88 тыс. руб. входящего НДС = 44 тыс. руб. Восстановленный НДС в этом примере отсутствует.
Если бы НДС по формуле оказался отрицательной величиной, это означало бы, что такой налог можно предъявить к возврату из бюджета (возмещению), то есть эта разница является задолженностью государства перед предпринимателем.
Налоговый вычет по НДС
Налоговым вычетам подлежат (ст. 171 НК РФ.):
- суммы налога, предъявленные налогоплательщику при приобретении товаров, работ, услуг;
- суммы налога, уплаченные при импорте товара на территорию РФ в таможенных процедурах выпуска для внутреннего потребления, временного ввоза и переработки вне таможенной территории;
- суммы налога, уплаченные при импорте товара на территорию РФ с территории государств - членов Таможенного союза.
Но для того, чтобы получить налоговый вычет, должны выполняться несколько условий:
- приобретенный товар участвует в операциях, на которые начисляется НДС;
- приобретенный компанией товар принят к бухгалтерскому учету;
- компания располагает правильно оформленными счетами-фактурами, которые подтверждают уплату налога, и соответствующими первичными документами, которые подтверждают, что сделка состоялась.
Только при выполнении всех вышеперечисленных условий компания, приобретая товар у поставщика, имеет право направить НДС к вычету.
Плательщики УСН, выбравшие специальные ставки 5% или 7%, по общему правилу не принимают к вычету входящий НДС. При применении общеустановленных ставок 22%, 10% и 0% вычеты предоставляются в обычном порядке.
Возмещение НДС из бюджета
Если по итогам налогового периода сумма налоговых вычетов превышает общую сумму НДС к уплате в бюджет, то данная разница может быть возмещена налогоплательщику из бюджета.
Пример возмещения НДС за экспорт.
Организация производит и продаёт за рубеж оборудование для космической отрасли. Для производства закупаются материалы на сумму 500 млн руб. без НДС. Входящий НДС по ставке 22% составит 110 млн руб. Далее компания продаёт оборудование за границу за 700 млн руб. При подтверждении права на ставку 0% исходящий НДС составит 0 руб.
НДС к уплате = 0 руб. исходящего НДС − 110 млн руб. входящего НДС = −110 млн руб.
Таким образом, сумма налоговых вычетов превышает начисленный НДС на 110 млн руб. Организация может заявить эту сумму к возмещению при соблюдении установленных НК РФ условий.
"После подтверждения права на возмещение соответствующая сумма учитывается на едином налоговом счёте. Положительным сальдо ЕНС можно распорядиться путём зачёта или возврата. При этом экспортёры применяют ставку НДС 0%, а не освобождаются от НДС полностью"
Чем отличается освобождение от уплаты НДС от ставки 0%?
Главное отличие заключается в том, что ставка 0% является налоговой ставкой и требует подтверждения права на её применение. При освобождении налог не начисляется, но входящий НДС по общему правилу нельзя принять к вычету.
|
|
Ставка 0% | Освобождение от НДС |
| Начисление НДС | НДС необходимо начислять по нулевой ставке | НДС можно не начислять и не уплачивать |
| Документы | Необходимо представить декларацию и в установленных случаях подтвердить право на ставку 0% | По общему правилу декларация по НДС не подаётся. Исключения действуют, например, для налоговых агентов и при выставлении счёта-фактуры с выделенным НДС |
| Счет-фактура | Счет-фактуру нужно все равно выставлять, указывая, что ставка НДС – 0%. | Освобождённые плательщики по общему правилу не выставляют счета-фактуры, если обязанность оформить их не возникает по специальному основанию |
| Налоговый вычет | По общему правилу декларация по НДС не подаётся. Исключения действуют, например, для налоговых агентов и при выставлении счёта-фактуры с выделенным НДС | Нет возмещения от государства |
Отчетность по НДС. Налоговая декларация
Налоговым периодом по НДС является квартал. Налогоплательщики должны представить декларацию не позднее 25-го числа месяца, следующего за истекшим кварталом.
Таким образом, в течение года декларацию в налоговые органы необходимо подавать 4 раза:
до 25 июля за II квартал;
до 25 октября за III квартал;
до 25 января за IV квартал.
Если последний день срока приходится на выходной или нерабочий праздничный день, срок переносится на ближайший следующий рабочий день.
Декларация по НДС представляется в электронной форме. Декларация, которая должна быть подана электронно, но представлена на бумаге, не считается представленной.
Налоговая декларация должна быть грамотно заполнена и предоставлена в ФНС своевременно.
Порядок и сроки уплаты НДС
Уплата НДС осуществляется равными частями не позднее 28-го числа каждого месяца следующего квартала.
НДС – косвенный налог, который включается в цену облагаемых товаров, работ и услуг. Особенно важно учитывать его организациям и предпринимателям, включая плательщиков УСН, у которых возникла обязанность исчислять и уплачивать налог.
Если просрочить с подачей налоговой декларации или нарушить срок уплаты налога, то будьте готовы к штрафам и пени. Поэтому планируйте и контролируйте выплату обязательств по НДС для исключения неприятных сюрпризов.
Часто задаваемые вопросы
Что такое НДС простыми словами?
Это налог на добавленную стоимость, который включается в цену облагаемых товаров, работ и услуг.
Кто платит НДС?
НДС исчисляют и перечисляют в бюджет организации, предприниматели и другие лица в предусмотренных законом случаях, но его экономическая нагрузка обычно включается в цену и переносится на конечного покупателя.
Какая ставка НДС в России?
Основная ставка с 1 января 2026 года составляет 22%. Также действуют ставки 10% и 0%, а для отдельных плательщиков УСН – специальные ставки 5% и 7%.
Можно ли вернуть НДС?
Налогоплательщик может принять входящий НДС к вычету, а при превышении вычетов над начисленным налогом – заявить разницу к возмещению. Для плательщиков УСН со ставками 5% и 7% общий порядок вычета входящего НДС не применяется.
Где содержится НДС?
НДС включается в стоимость товаров, работ и услуг, облагаемых этим налогом. В цене необлагаемых и освобождённых от НДС операций налог отсутствует.
Как купить франшизу
Договор франчайзинга: как заключить его правильно
Все, что нужно знать о роялти
Как проверить франчайзера: Чек-лист покупателя франшизы